借地権の認定課税とは?権利金・相当の地代・無償返還の届出
相続した借地の家の借地契約書を開くと、「将来土地を無償で返還する」という条文や、税務署に出した「土地の無償返還に関する届出書」の控えが見つかることがあります。
これは、法人が土地を貸して建物を建てさせるのに権利金を受け取らないときに行われる「権利金の認定課税」を避けるための手続きです。
相当の地代を受け取っているか、無償返還の定めを置いて届出書を出していれば、認定課税は行われません。
本記事では、借地権の認定課税のしくみと2つの避け方、権利金の考え方、無償返還の届出を出した借地の相続税評価を解説します。
無料・登録なしで使えます
借地権の売却額は所在地と面積で目安を出せます
借地権の認定課税とは権利金を受け取らないときの課税
法人が自分の土地を貸して借りた人に建物を建てさせると、税務上はその時点で借地権が設定されたことになります。
建物を建てるための借地では、借地権を設定する対価として権利金を受け取る慣行が通常あります。
その慣行があるのに権利金を受け取らない場合は、受け取るべき権利金があったものとして課税されます。
これが権利金の認定課税で、法人税基本通達13-1-3に定められ、国税庁のタックスアンサーNo.5730でも説明されています。
借地人の側から見ると、地主が法人の借地では、権利金を払わないなら地代の水準や借地契約書の定めをどうするかを地主と決めておくことになります。
相続した借地の家でも、もとの借地契約書に無償返還の定めがあるかどうかで、相続税の評価や土地を返すときの考え方が変わります。
まずは借地契約書と届出書の控えを探してください。
地主がお寺の借地でも、こうした定めや届出の有無は借地ごとに違います。
手元の書類で確かめておくと、後で地主と話すときの手がかりになります。
地主がお寺のときに借地人が抱きやすい疑問は【地主がお寺の場合】借地権よくある質問10選で解説しています。
対象にならない貸し方
一方、物品置場や駐車場のように土地を更地のまま使う場合は、認定課税の対象になりません。
仮設建物の敷地として貸す場合も同じで、どちらも通常は権利金を受け取らない貸し方であることが条件です(法人税基本通達13-1-5)。
認定課税を気にかける必要があるのは、借地人が仮設ではない建物を建てる借地だと考えてください。
借地契約書のどの条文を読めばよいかは借地契約書に書く内容と注意点で解説しています。
法人が土地を貸して建物を建てさせ、権利金を受け取らない場合
物品置場・駐車場など更地のままの利用、仮設建物の敷地
更地価額のだいたい年6%程度の地代を受け取る
借地契約書に無償返還を定め、届出書を借地人と連名で遅滞なく提出
借地権の価額はゼロ、底地は自用地の価額の80%
借地権の認定課税を避ける2つの方法
国税庁のNo.5730と法人税基本通達13-1-7は、権利金を受け取らなくても認定課税が行われない場合を2つ示しています。
地代を高めに設定して権利金の代わりにする方法と、将来土地を無償で返すと決めて税務署に届け出る方法です。
どちらを選ぶかで、毎年の地代の額と土地を返すときの扱いが変わります。
相当の地代を払う
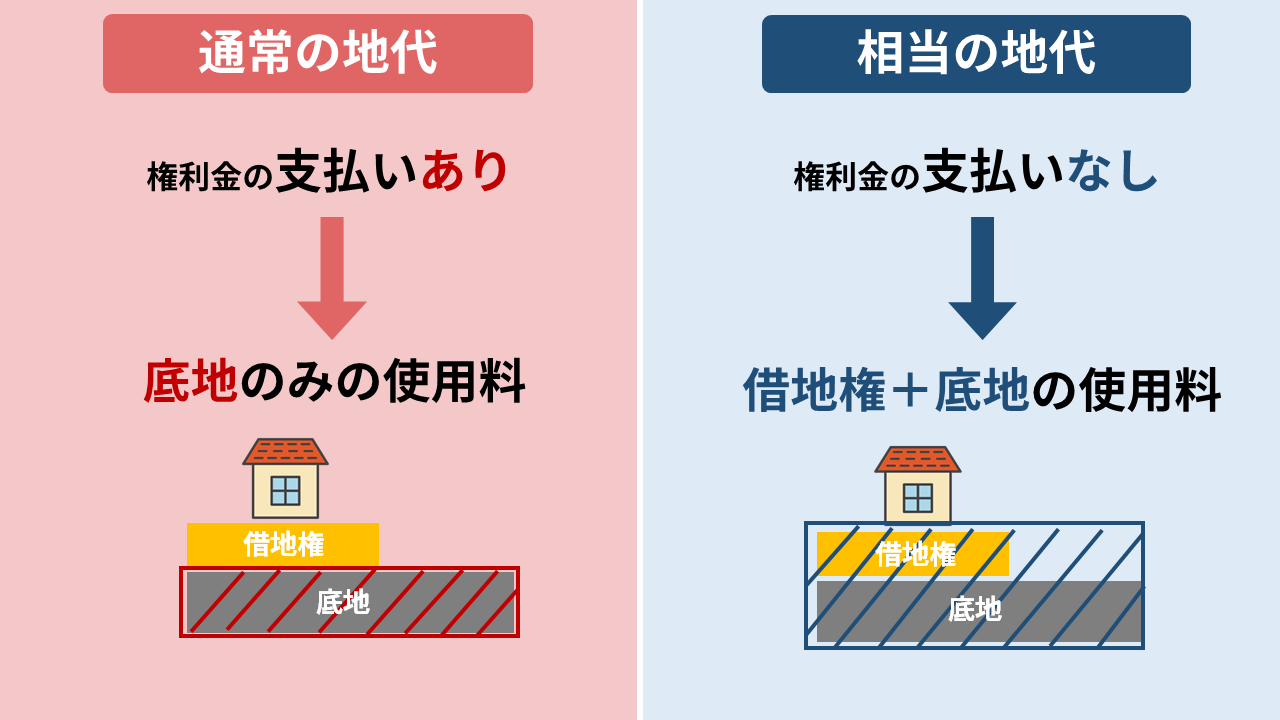
土地の価額からみて相当の地代を受け取っていれば、権利金を受け取っていなくても認定課税は行われません。
相当の地代は、更地価額のだいたい年6%程度とされています。
法人税基本通達13-1-2の本文には8%とありますが、個別通達(平元直法2-2)により当分の間は6%で扱います(国税庁 No.5732)。
もとになる更地価額には、公示価格などから合理的に計算した額のほか、相続税評価額や、その過去3年間の平均額も使えます。
路線価は公示価格の8割程度を目安に定められています。
そのため相続税評価額を使うと、公示価格から計算するより更地価額が低めに出ることが多く、そのぶん相当の地代も下がります。
どの額を使うかで毎年の地代が変わるので、借地契約を結ぶときや地代を改めるときは、計算のもとにした額を地主と借地人の双方で確かめてください。
通常の地代との違いは通常の地代と相当の地代で解説しています。
無償返還の届出を出す
もう一つの方法では、まず将来土地を無償で返すという定めを借地契約書に置きます。
そのうえで「土地の無償返還に関する届出書」を借地人と連名で、遅滞なく所轄の税務署長に出します(国税庁 No.5730・法人税基本通達13-1-7)。
この届出書を出していれば、権利金を受け取らず、地代が相当の地代に届かなくても、認定課税は行われません。
ただし、実際の地代が相当の地代より少ないときは、その差額が借地人への贈与として扱われます。
届出書を出したからといって、地代をいくらにしてもよいわけではありません。
相当の地代との差が税務上どう扱われるかは、地主と借地人それぞれの立場で個別に確かめてください。
借地人にとって無償返還の定めは、借地契約が終わって土地を返すときに、借地権の対価を受け取らずに返すと約束したことを意味します。
また、土地を返すときは更地にして返すのが原則です(民法622条が準用する599条)。
建物の扱いも含めて、返還の段取りを考えておく必要があります。
返還の流れは借地権の返還で解説しています。
借地権の権利金の考え方
権利金は、借地権を設定するときに借地人が地主に払う対価で、借地契約が終わっても原則として返されません。法律で支払いが義務づけられているものではなく、払うかどうかも額も借地契約で決めます。
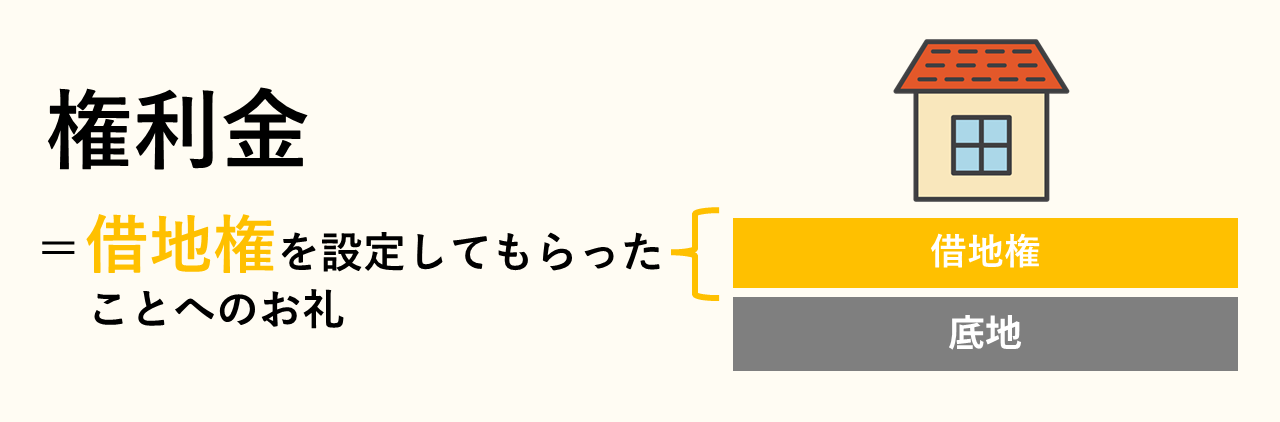
額を決めるときは借地権価格を参考にすることが多く、借地権価格は「更地価格×借地権割合」で考えるのが出発点です(国税庁 No.4611)。
借地権割合は国税庁が路線価図で地域ごとに定めていて、Aの90%からGの30%まで、10%刻みの7段階があります。
たとえば路線価図の「350C」という表示では、数字が1㎡あたりの路線価(千円単位)を、後ろのCが借地権割合の記号を表しています。
権利金の相場を一つの割合で言い表すことはできず、土地の場所や借地契約の条件で変わります。
借地権を売るときの実際の価格も、「更地価格×借地権割合」より低くなることが多いです。
買い手が、地代の負担や地主の承諾が要ることを見込むためです。
権利金の額や売却価格の目安を考えるときは、路線価図で借地権割合を調べたうえで、実際の条件に当てはめて個別に確かめてください。
借地権割合の調べ方は借地権割合の意味と調べ方で解説しています。
無償返還の届出を出した借地の相続税評価
無償返還の届出書が出されている土地では、相続税・贈与税を計算するときに借地権の価額をゼロとして扱います。
底地は、自用地の価額の80%で評価します(国税庁 個別通達 昭和60年直資2-58)。
借地人が亡くなって借地の家を相続した場合、建物は相続財産として評価しますが、借地権の部分は価額ゼロとして計算します。
ただし、借地権の価額がゼロになるのは相続税・贈与税の評価での話です。
借地権を売ったり地主に買い取ってもらったりするときの価格とは別に考える必要があります。
無償返還の定めがある借地の扱いは、借地契約書の条文と地主との話し合いで変わるので、個別に確かめてください。
法定相続人が借地の家を相続する場合は、地主の承諾も承諾料も原則として要りません(民法896条)。
建物の相続登記は2024年4月1日から義務になりました。
相続で取得したことを知った日から3年以内に申請が必要で、正当な理由なく怠ると10万円以下の過料の対象になります。
地主がお寺の場合に、引き継いだ借地の家をこの先どう扱うかの選び方はお寺の借地を相続したら?売却・放棄・更新の選択肢で解説しています。
借地権の相続税の計算は借地権の相続税で解説しています。相続した借地権の売り方は借地権の売却方法で解説しています。
個人どうしの借地や使用貸借の扱い
ここまで説明した権利金の認定課税は、法人税基本通達に定められた、法人が土地を貸す場面の取扱いです。
個人どうしの借地では、相続税や贈与税で借地権をどう評価するかが中心になります。
とくに親子のあいだで土地を貸し借りしている場合の扱いは、国税庁の通達で決められています。
親の土地を無償で借りて子が家を建てている場合は、使用貸借に当たります。
この場合、借地権の価額はゼロとして扱い、土地は自用地として評価します(国税庁 使用貸借通達 昭和48年直資2-189)。
地代を払っていても、その額が固定資産税相当額以下なら使用貸借に当たります。
土地の固定資産税は地主にかかる税金です(地方税法343条)。
そのため、子が親に固定資産税の分だけを渡している形は、地代を払っていても使用貸借として扱われます。
親が亡くなって子がその土地を相続するときは、借地権の分を差し引かず、自用地として評価します。
使用貸借か賃貸借かは、地代の額や借地契約書の内容で分かれます。
親族間の貸し借りでも、書類と地代の額を確かめてください。
よくある質問
個人の地主でも認定課税はありますか
本記事で取り上げた権利金の認定課税は、法人税基本通達に定められた、法人が土地を貸して建物を建てさせる場面の取扱いです。
個人の地主が個人に貸す場合は、相続税・贈与税で借地権をどう評価するかが中心になり、親子間の使用貸借なら借地権の価額はゼロとして扱います。
地主と借地人のどちらが法人かなどで扱いが変わるため、個別に確かめてください。
無償返還の届出はいつまでに出しますか
借地契約書に将来土地を無償で返す定めを置いたうえで、借地人と連名で、遅滞なく所轄の税務署長に出すことになっています。具体的な提出時期や、出し遅れた場合の扱いは、所轄の税務署で個別に確かめてください。
権利金を受け取らずに貸すと税金がかかりますか
法人が土地を貸して建物を建てさせ、通常は権利金を受け取る慣行があるのに受け取らない場合は、権利金の認定課税が行われます。
相当の地代を受け取っているか、無償返還の届出書を出していれば、認定課税は行われません。
駐車場など更地のまま使う貸し方は対象になりません。
相当の地代はどうやって計算しますか
国税庁のNo.5732では、土地の更地価額に年6%程度を掛けた額を目安としています。
もとにする更地価額は1つに決まっておらず、どれを選んだかで毎年の地代に差が出ます。
相続した借地では、借地契約書や地代の計算の記録に、どの額をもとにしたかが残っているかを確かめてください。
駐車場として貸すときも認定課税の対象ですか
物品置場や駐車場のように更地のまま使う場合や、仮設建物の敷地として貸す場合で、通常権利金を受け取らないものは対象になりません(法人税基本通達13-1-5)。借地人が仮設ではない建物を建てる場合は、認定課税の対象になり得ます。
まとめ
借地権の認定課税は、法人が土地を貸して建物を建てさせるのに権利金を受け取らないときに行われます。
相当の地代を受け取るか、無償返還の定めを置いて届出書を出していれば、認定課税は行われません。
無償返還の届出書が出ている土地では、相続税・贈与税で借地権の価額をゼロ、底地を自用地の80%で評価し、親の土地を無償で借りている使用貸借でも借地権の価額はゼロとして扱います。
借地権のミカタでは、監修の株式会社グランクルー(宅地建物取引業 東京都知事免許(2)101165)が、借地権の売却や相続の相談を無料で受け付けています。無料相談のページからお問い合わせいただけます。
ぜひ本記事の内容を参考に、相続した借地の家の借地契約書と届出書の控えを確かめてください。
借地のことは私が無料でご相談に乗ります
借地権の値段は地主の承諾の取り方で大きく変わります。売る前にまずは一度ご相談ください。
✔ 相談は無料 ✔ 借地権の取引100件以上 ✔ 弁護士・司法書士と連携
お電話でも 03-5860-8391
受付は平日9:00〜18:00です
参考にした資料
- 国税庁 No.5730 借地権の設定と権利金の認定課税
- 国税庁 No.5732 相当の地代及び相当の地代の改訂
- 国税庁 法人税基本通達 第13章
- 国税庁「相当の地代を支払っている場合等の借地権等についての相続税及び贈与税の取扱いについて」