借地権の相続税はいくら?評価額の計算方法と小規模宅地の特例
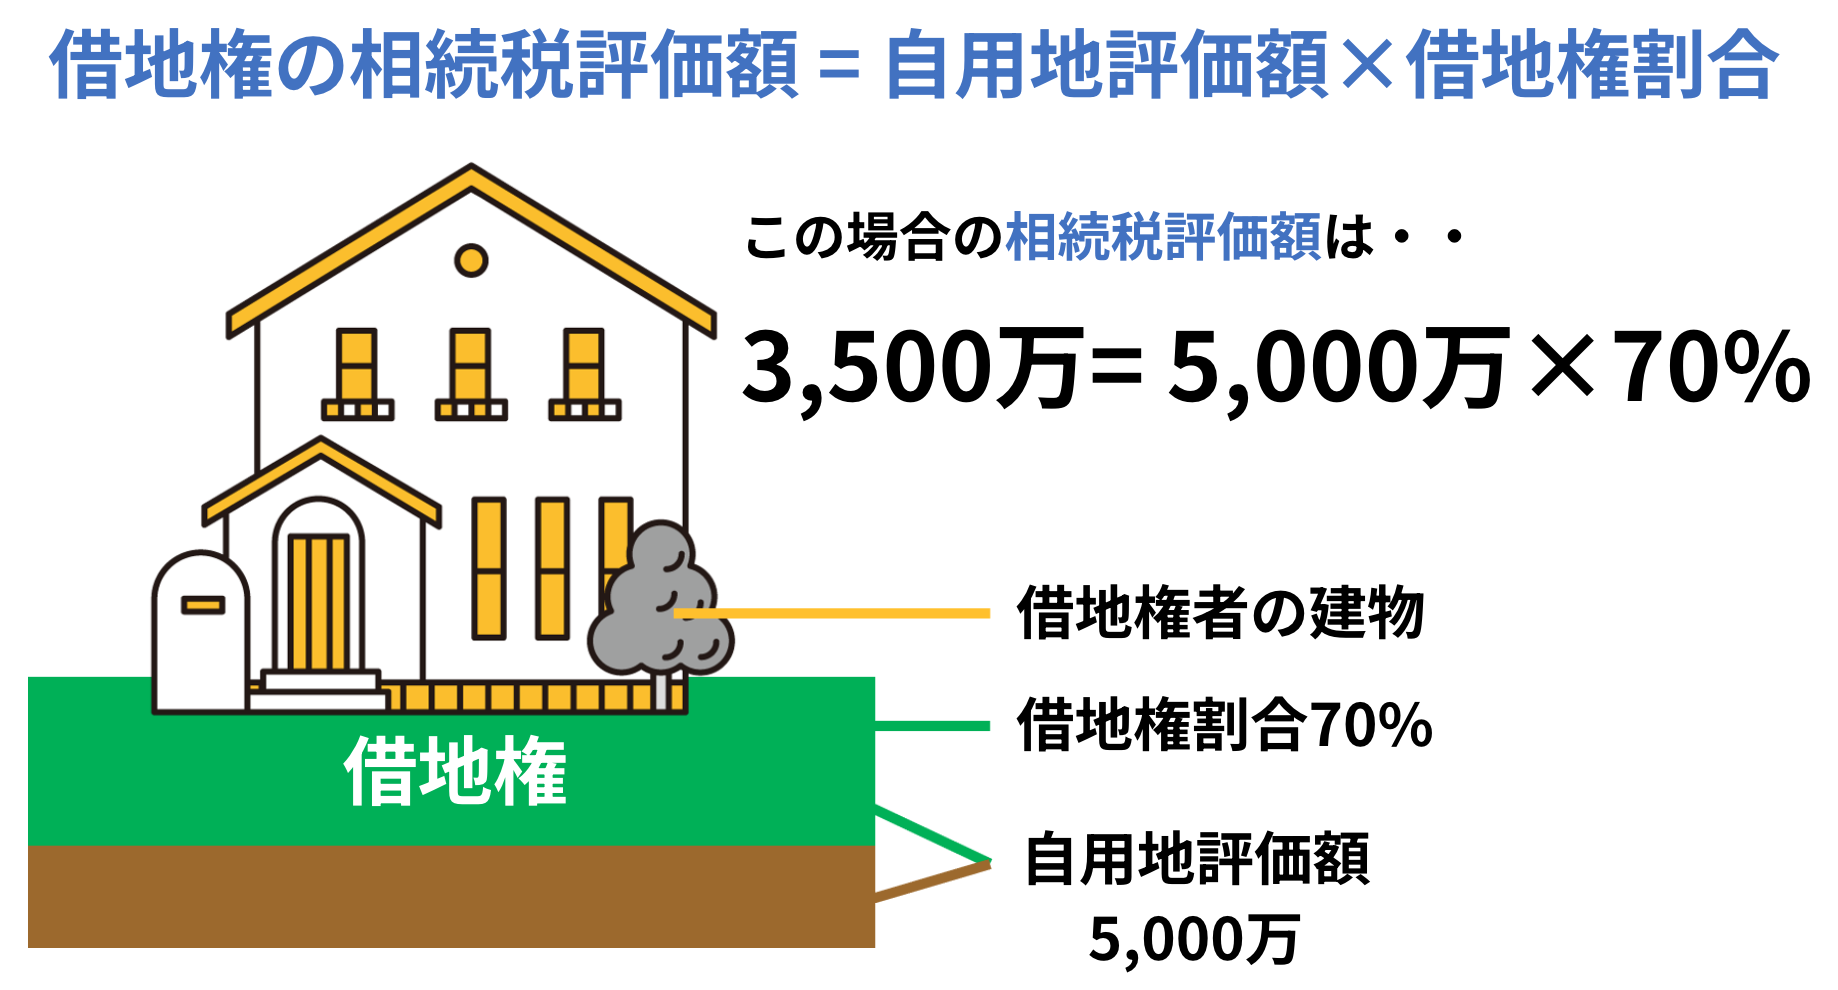
親から借地に建つ家を相続し、相続税の申告に向けて借地権の評価額を調べている場合、借地権は「自用地評価額×借地権割合」で求めます。
自用地評価額5,000万円・借地権割合70%なら評価額は3,500万円です。
被相続人が住んでいた借地を配偶者や同居していた親族などが相続するときは、小規模宅地等の特例で330㎡までの部分を80%減らせる場合があります。
遺産の総額が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、相続税はかかりません。
本記事では、借地権に相続税がかかる条件、評価額の計算方法と計算例、小規模宅地等の特例、相続税を払うために借地権を売るときの注意点を解説します。
無料・登録なしで使えます
相続した借地がいくらになるか所在地と面積で目安を出せます
借地権に相続税がかかる2つの条件
借地権は土地や建物と違って目に見えない権利ですが、条件がそろえば相続財産として相続税の対象になります。
国税庁の説明(No.4611)では、借りた土地に建物を建てて持っていることと、地代を払って借りていることの2つを条件として挙げています。
地代を払う借地でも、権利金をやり取りする取引慣行がある地域であることが前提です。
亡くなった方の借地が2つの条件にあてはまるかを、相続税の計算の前に確かめてください。
借りた土地に建物を建てて持っている
借地権は建物を持つために土地を借りる権利なので、借りた土地の上に被相続人の建物が建っていることが前提になります。
建物の固定資産税は建物の所有者にかかります(地方税法343条)。
被相続人あてに届いていた建物の固定資産税の納税通知書が、誰が建物を持っていたかの手がかりになります。
建物の登記の名義が被相続人と違う場合や、土地を借りていても建物を建てていない場合は、借地権として評価するかを個別に確かめてください。
地代を払って借りている
地代を払って借りていることも条件で、地代の振込記録や地主からの領収書が、借りていた事実を示す材料になります。
反対に、親の土地を無償で借りて家を建てているような使用貸借では、借地権の価額はゼロとして扱われます。
お寺や神社に地代を納めてきた借地であれば、この条件にはあてはまると考えられます。
そのうえで評価額の計算に進んでください。
借地権の相続税評価額は自用地評価額×借地権割合
借地権の相続税評価額は、その土地を借地ではなく自分で使っている土地として見たときの評価額(自用地評価額)に、借地権割合を掛けて出します(国税庁 No.4611)。
更地としての土地の値段のうち借地人の取り分を割合で表す考え方で、借地権の価格を考えるときの出発点も、この「更地価格×借地権割合」です。
自用地評価額の出し方は、土地が路線価地域にあるか倍率地域にあるかで変わります。
路線価で自用地評価額を出す
路線価地域では、土地が面している道路に付いた路線価に土地の面積を掛け、土地の形や奥行きに応じて補正して自用地評価額を出します。
路線価は1㎡あたりの価格を千円単位で示しており、路線価図に「350C」とあれば1㎡あたり35万円という意味です。
路線価は公示価格の8割程度を目安に定められているので、自用地評価額は公示価格より低めに出ます。
補正の計算は土地ごとに変わるので、形が整っていない土地は税理士に確かめてください。
倍率地域の場合
路線価が付いていない倍率地域では、土地の固定資産税評価額に、国税庁の評価倍率表に載っている倍率を掛けて自用地評価額を出します。
土地の固定資産税は地主にかかる(地方税法343条)ので、借地人の手元には土地の納税通知書が届きません。
土地の固定資産税評価額をどう取り寄せるかは、土地のある市区町村に確かめてください。
倍率地域の借地権割合も、同じ評価倍率表で確認できます。
借地権割合は路線価図で調べる
借地権割合は国税庁が路線価図で地域ごとに定めており、路線価の数字の後ろに付いたアルファベットで示されます。割合はAの90%からGの30%まで、10%刻みの7段階です。
- A:90%
- B:80%
- C:70%
- D:60%
- E:50%
- F:40%
- G:30%
「350C」なら、路線価は1㎡あたり35万円、借地権割合はCの70%と読みます。
路線価もアルファベットも道路ごとに付いているので、被相続人の借地が面している道路の表示を確かめてください。
路線価図の読み方は借地権割合の意味と調べ方で解説しています。
借地権の相続税評価の計算例
自用地評価額が5,000万円で、借地権割合が70%(路線価図でC)の借地を相続した場合、5,000万円に70%を掛けた3,500万円が借地権の相続税評価額になります。
この3,500万円にほかの預金などを足したものが遺産の総額です。
遺産の総額が基礎控除の3,000万円+600万円×法定相続人の数を超えるかどうかで、相続税がかかるかが決まります。
この借地が被相続人の住まいの敷地で、小規模宅地等の特例を使える場合を考えます。
敷地が330㎡までの範囲なら、3,500万円の80%にあたる2,800万円を減らせるので、相続税の計算に入れる額は700万円になります。
同じ借地でも特例を使えるかどうかで計算に入れる額が大きく変わるので、評価額を出したら特例の要件も続けて確かめてください。
3,500万円は相続税を計算するための評価額で、借地権を売ったときの値段とは別のものです。
買い手は地代の負担や地主の承諾が要ることを見込むので、実際の売却価格は更地価格×借地権割合で出した額より低くなることが多くあります。
評価額を売却の手取りの目安にすると、納税資金の見通しがずれてしまいます。
路線価地域は路線価×面積(補正あり)、倍率地域は固定資産税評価額×倍率
路線価図のA(90%)〜G(30%)、倍率地域は評価倍率表で確認
被相続人が住んでいた借地なら、330㎡までの部分を80%減らせる場合がある
遺産の総額が3,000万円+600万円×法定相続人の数を超えると相続税がかかる
小規模宅地等の特例で評価額を最大80%減らせる
小規模宅地等の特例(国税庁 No.4124)を使えば、被相続人が住んでいた宅地等を配偶者や同居していた親族などが相続したとき、330㎡までの部分の評価額を80%減らせます。
この「宅地等」には借地権も含まれます。
土地を持っていない借地人の家でも、住まいの敷地として使っていた借地権なら対象になり得るので、借地だという理由で特例を外して計算しないでください。
同居していた親族が相続した場合は、相続税の申告期限まで住み続け、借地権を持ち続けることなどが要件です。
申告期限は相続の開始を知った日の翌日から10か月以内なので、その前に借地権を売ったり家を出たりすると、特例を使えなくなるおそれがあります。
誰が借地権を引き継げば要件を満たすかは家族の住まい方で変わるので、遺産分割の前に税理士に確かめてください。
定期借地権と使用貸借は評価の方法が違う
自用地評価額×借地権割合で出すのは、地代を払って建物を持つ通常の借地権です。
定期借地権は、原則として借地人に帰属する経済的利益と残りの存続期間をもとに計算する(国税庁 No.4611)ので、借地権割合を掛けるだけでは評価額になりません。
借地契約書で定期借地権かどうかと存続期間の終わりを確かめてください。
普通借地権と定期借地権の見分け方は普通借地権と定期借地権の違いで解説しています。
親の土地を無償で借りて子が家を建てている使用貸借では、借地権の価額はゼロとして扱われ、土地は自用地として評価されます(使用貸借通達)。地代を払っていない親族間の貸し借りに借地権割合をあてはめて、土地の評価額から差し引かないよう注意してください。
相続税の計算で迷いやすいケース
借地は借地契約が長く続くうえ、代替わりの間に書類や地代の記録が散らばりやすいので、相続のときに判断に迷う場面が出てきます。
地代を滞納していた
被相続人が地代を滞納していても、法定相続人が借地権を相続すること自体には、原則として地主の承諾は要りません(民法896条)。
ただし、滞納分の地代をどう清算するかや、滞納が借地契約にどう影響しているかは、借地契約書の内容と地主とのやり取りで変わります。
相続税の申告の前に、滞納の額と経緯を地主に確かめてください。
借地契約書がない
借地契約書が見つからなくても、地代を払って借りた土地に建物を持っていれば、自用地評価額×借地権割合で評価を進められます。
地代の振込記録や領収書、建物の登記をそろえておくと、借りていた事実を示しやすくなります。
一方、借地契約の始まった日が分からないと、1992年7月31日以前に始まった旧法の借地なのか、1992年8月1日以降の借地借家法の借地なのかを判断できません。
借地権付きの建物を売るときは、買い手の金融機関から地主の承諾書を求められることもあるので、借地契約の内容を地主に確認して書面に残してください。
地主がお寺でも評価の方法は同じ
地主がお寺や神社でも、借地権の相続税評価の方法は同じで、自用地評価額×借地権割合で求めます。
違いが出るのは、借地権を売るときや地主に買い取ってもらうときです。
宗教法人の事務は規則に別の定めがなければ責任役員の過半数で決める(宗教法人法19条)ので、譲渡の承諾や買取りの返事までに時間がかかることがあります。
また、不動産の処分や借入をするときは少なくとも1か月前に信者その他の利害関係人への公告も求められる(同法23条)ので、相続税の納付期限から逆算して早めに相談を始めてください。
寺社から借りている土地を引き継いだあと、手放すか契約を続けるかの判断はお寺の借地を相続したら?売却・放棄・更新の選択肢で解説しています。
相続税を払うために借地権を売るとき
相続税の納付期限は、申告期限と同じく相続の開始を知った日の翌日から10か月以内です。
手元の現金で足りないときは、相続した借地権を売って納税資金に充てる方法があります。
ただ、借地権の売却は地主との話し合いが先に要るので、売り出せる時期は土地を持っている場合より遅くなりがちです。
売る前に地主の承諾をもらう
法定相続人が借地権を相続するまでは、地主の承諾も承諾料も原則として要りません。
しかし、賃借権の借地権を第三者に売るには地主の承諾が必要です(民法612条)。
承諾なく売ると借地契約の解除の理由になり得るので、売る前に地主に申し出てください。
第三者に売るときに地主に払う譲渡承諾料(名義書換料)は借地権価格の10%前後が目安で、地主に売る場合や底地と一緒に売る場合は原則かかりません。
地上権の借地権なら承諾なしで譲れますが、住宅用の借地は賃借権が多いので、権利の種類を借地契約書や登記で確かめてください。
相続の手続きの流れは借地権の相続で解説しています。
地主が承諾しないときは、売る前に裁判所へ承諾に代わる許可を申し立てられます(借地借家法19条)。
裁判所は許可と引き換えに承諾料にあたる財産上の給付を命じるのが通常で、その額は借地権価格の10%前後が基準とされています。
申立てを受けた地主は自ら借地権を買い取ると申し出ることもできる(同条3項)ので、途中で地主への売却に切り替わる場合もあります。
譲渡承諾料の決まり方は譲渡承諾料と建替え承諾料の相場で解説しています。
地主のお寺に買い取ってもらうなら譲渡承諾料はかからないので、最初に地主の意向を聞いてみてください。地主への売却の進め方は借地権を地主に買い取ってもらう相場と交渉の進め方で解説しています。
売ったときの税金と相続登記
売ったときの税金では、相続税の申告期限の翌日から3年以内に売れば、払った相続税の一部を取得費に加算できる取得費加算の特例(国税庁 No.3267)を使える場合があります。
地主の承諾をもらうために払った名義書換料は譲渡費用になり(国税庁 No.3255)、取得費が分からないときは売却価格の5%を取得費にできます(国税庁 No.3258)。
同居していた親族が小規模宅地等の特例を使うなら、申告期限までは持ち続けたうえで、その後の3年以内に売る段取りを組んでください。
売ったときの税金の計算は借地権を売却したときの税金で解説しています。
借地上の建物の名義を移す相続登記も、2024年4月1日から義務になっています。
相続で取得したことを知った日から3年以内に申請してください。
正当な理由なく怠ると10万円以下の過料の対象になります。
遺産分割が終わらないうちは、相続人申告登記で義務を果たせます。
無料相談 売るか持ち続けるか迷ったら無料相談で一緒に整理します
よくある質問
借地権の相続税の申告期限はいつですか
相続税の申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です(国税庁 No.4205)。同居していた親族が小規模宅地等の特例を使うときは、この申告期限まで住み続け、借地権を持ち続けることなどが要件になります。
借地権割合が分からないときはどうしますか
路線価地域なら、国税庁の路線価図で、借地が面する道路の路線価の後ろに付いたアルファベットを確かめてください。
Aの90%からGの30%までの借地権割合が分かります。
倍率地域なら評価倍率表に載っており、読み方に迷うときは税理士や税務署に確かめてください。
旧法の借地権でも評価の方法は同じですか
旧法(借地法)は1992年7月31日以前に始まった借地契約に適用されます。
旧法の借地権も、相続税では自用地評価額×借地権割合で評価するのが基本です。
評価の方法が違うのは定期借地権や使用貸借の場合なので、個別の事情は税理士に確かめてください。
1992年7月31日以前に結ばれた借地契約にどんなルールが適用されるかは借地法(旧法借地権)とは?3つの特徴と存続期間を解説で解説しています。
借地権の相続税はいくらかかりますか
相続税がかかるかどうかは、借地権を含めた遺産の総額が基礎控除の3,000万円+600万円×法定相続人の数を超えるかで分かれます(国税庁 No.4152)。
借地権の評価額が3,500万円でも、小規模宅地等の特例で評価額が下がり、遺産の総額が基礎控除以下に収まれば相続税はかかりません。
具体的な税額は財産の内容と相続人の数で変わるので、個別に確かめてください。
相続税を払うために借地権を売ることはできますか
売ることはできますが、賃借権の借地権を第三者に売るときは地主の承諾が必要です(民法612条)。
地主が承諾しないときは、裁判所に承諾に代わる許可を申し立てられます(借地借家法19条)。
申告期限の翌日から3年以内に売れば取得費加算の特例を使える場合もあるので、売る時期は税理士と相談して決めてください。
まとめ
借地権の相続税評価額は自用地評価額×借地権割合で出し、被相続人が住んでいた借地なら小規模宅地等の特例で330㎡までの部分を80%減らせる場合があります。遺産の総額が基礎控除を超えるかを確かめたうえで、納税のために売るなら、地主の承諾にかかる時間と特例の要件・期限を考えて売る時期を決めてください。
借地権のミカタでは、監修の株式会社グランクルー(宅地建物取引業 東京都知事免許(2)101165)が、相続した借地権の売却の相談を無料で受け付けています。無料相談のページからお問い合わせいただけます。
ぜひ本記事の計算方法と特例の要件を参考に、相続した借地権の評価額と相続税がかかるかどうかを確かめてください。
借地のことは私が無料でご相談に乗ります
相続した借地は名義の変更と地主への連絡の順番が大事です。手続きの前にまずは一度ご相談ください。
✔ 相談は無料 ✔ 借地権の取引100件以上 ✔ 弁護士・司法書士と連携
お電話でも 03-5860-8391
受付は平日9:00〜18:00です
参考にした資料
- 国税庁 No.4611 借地権の評価
- 国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
- 国税庁 No.4152 相続税の計算
- 国税庁 No.4205 相続税の申告と納税
- 国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
- 国税庁 財産評価基準書 路線価図・評価倍率表