借地権割合とは?路線価図での調べ方とA〜Gの意味・計算例
借地の家を相続して相続税の申告を準備したり、借地権の売却を考えて資料を調べたりすると、「借地権割合」という言葉が出てきます。
借地権割合は、借地権の価値が土地全体の何割にあたるかを示す数字です。
国税庁が路線価図で地域ごとに定めており、Aの90%からGの30%まで10%刻みの7段階で表します。
借地権の相続税評価額は、自用地としての価額にこの割合をかけて計算します。
本記事では、借地権割合の意味と路線価図での調べ方、A〜Gの記号の読み方、評価額の計算例、実際の売却価格との違いを解説します。
無料・登録なしで使えます
借地権の売却額は所在地と面積で目安を出せます
借地権割合とは借地権の価値が土地の何割かを示す数字
借地権割合は、ひとつの土地の価値のうち、建物を建てて使う権利である借地権がどれだけを占めるかを割合で表したものです。
財産評価基本通達27では、借地権の評価額を次のように計算すると定めています。
まず、その宅地を自分で使っている前提の価額(自用地としての価額)を出し、そこに国税局長が地域ごとに定める借地権割合をかけます。
借地人が持っているのは土地そのものではありません。
それでも、この割合を通して、土地の価値の一部を財産として持っていると扱われます。
建物を建てるために他人の土地を借りる権利そのものの仕組みや、借りる側にとっての利点と注意点は【図解】借地権とは?種類やメリット・デメリットをわかりやすく解説で解説しています。
同じ通達27は、借地権の取引慣行がない地域の借地権は評価しないとも定めています。借地権が売り買いされる慣行のある地域で、その権利にどの程度の値がつくかを地域ごとに示した数字として借地権割合をとらえると、相続税の評価と売却の話がつながって理解しやすくなります。
借地権割合の裏側には、地主が持つ底地の割合があります。
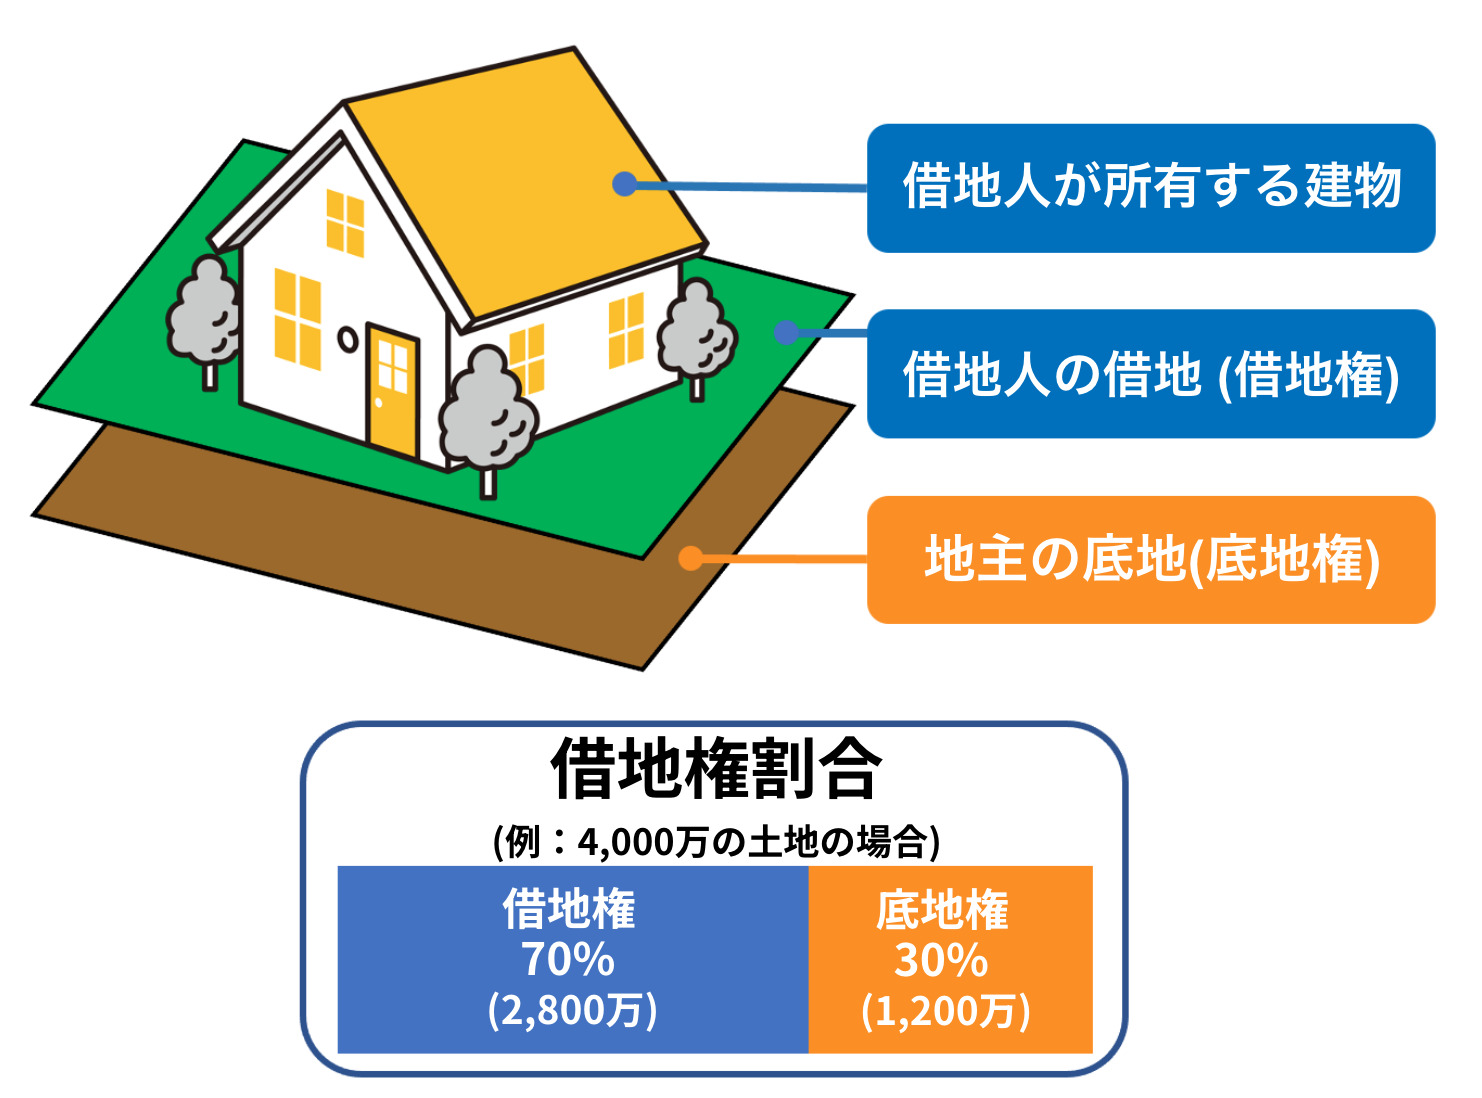
財産評価基本通達25では、底地の評価は自用地としての価額に「1−借地権割合」をかけて計算します。
借地権割合が70%の土地なら、底地は自用地の30%にあたります。
借地人の取り分が大きい地域ほど地主の取り分は小さくなり、両者は同じ土地の価値を分け合う関係にあります。
底地の考え方は底地とはで解説しています。
借地権割合が使われる場面は、相続税の申告だけではありません。
借地権価格の考え方の出発点は「更地価格×借地権割合」で、相続税評価でも同じ考え方を使います(国税庁 No.4611)。
借地権を売るときや地主と買い取りの話をするときもこの掛け算が最初の目安になるので、相続した借地の価値を知りたいときは、まず借地権割合を確かめてください。
相続税の計算の流れは借地権の相続税で解説しています。
路線価図での借地権割合の調べ方
借地権割合は、国税庁が公開している路線価図か評価倍率表で調べられます。借地のある場所が路線価の付いた地域か倍率地域かによって見る資料が変わるので、最初に財産評価基準書で所在地を探してください。
国税庁の財産評価基準書を開く
路線価図と評価倍率表は、国税庁の「財産評価基準書 路線価図・評価倍率表」に載っています。
路線価は毎年1月1日時点の価格で、毎年7月1日ごろに新しい年分が公開されます。
年分を選んでから借地のある都道府県と市区町村をたどり、その場所の地図を開いてください。
評価に使うときは、評価する時点に合った年分を選ぶ必要があります。
路線価の付いた地域なら、借地権割合は路線価図の中に路線価と並んで書かれているので、別の資料を探す必要はありません。
借地契約書や固定資産税の通知書とは別の資料です。
相続で書類をそろえるときは、借地のある場所の路線価図も手元に残しておくと、税理士や不動産会社に相談するときに話を進めやすくなります。
路線価の数字の後ろのアルファベットを読む
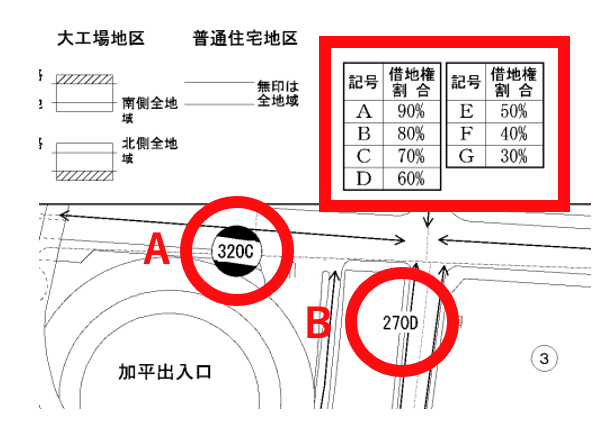
路線価図では、道路ごとに「215D」や「350C」のような表示が付いています。
数字はその道路に面した土地の1㎡あたりの路線価を千円単位で表し、数字の右隣のアルファベットが借地権割合を示します。
国税庁「路線価図の説明」の例では、「215D」は1㎡あたり215,000円で、借地権割合はDの60%です(2026年10月時点)。
読むときは、借地が実際に接している道路の表示を探してください。
隣の通りの表示を読み違えると、路線価も借地権割合も別の数字になり、評価額が大きくずれます。
複数の道路に面している土地は計算のしかたが変わるので、個別に確かめてください。
倍率地域は評価倍率表で調べる
路線価が付いていない地域は倍率地域と呼ばれ、路線価図の代わりに評価倍率表を使います。倍率地域の借地権割合は評価倍率表の「借地権割合」欄に載っているので、町名などから借地のある地域の行を探して割合を確かめてください。
A〜Gのアルファベットが示す借地権割合
路線価図の記号は、Aの90%からGの30%まで10%刻みの7段階です。アルファベットが前に来るほど借地権割合が高く、土地の価値のうち借地人の取り分が大きい地域を表します。
- A:借地権割合90%
- B:借地権割合80%
- C:借地権割合70%
- D:借地権割合60%
- E:借地権割合50%
- F:借地権割合40%
- G:借地権割合30%
たとえば路線価図で「C」とあれば借地権割合は70%で、底地は自用地の30%にあたります。「D」なら借地権割合は60%で、国税庁が例に挙げる「215D」もこの区分に入ります。
記号は国税局長が地域ごとに定めるもので、借地契約の中身や地主が誰かによって変わるものではありません。同じ町内でも道路ごとに記号が違うことがあるので、借地が接する道路の記号を確かめてから計算に使ってください。
路線価と借地権割合を使った評価額の計算例
借地権の評価額は、路線価に土地の面積をかけて自用地としての価額を出し、そこに借地権割合をかけて計算します。路線価が1㎡あたり35万円、借地権割合がCの70%、面積が100㎡の借地なら、自用地としての価額は3,500万円、借地権の評価額は2,450万円になります。
- 自用地としての価額:35万円×100㎡=3,500万円(補正前)
- 借地権の評価額:3,500万円×70%=2,450万円
3,500万円は、土地の形などに応じた補正をかける前の数字です。
実際の申告では、補正後の自用地としての価額に借地権割合をかけます。
補正の内容は土地ごとに違うので、相続税の申告に使う数字は税理士などに個別に確かめてください。
この計算の土台になる路線価は、地価公示価格などの80%程度を目安に定められています。
2,450万円は相続税を計算するための評価額で、借地権がその金額で売れるという意味ではありません。
売買では更地価格に借地権割合をかけた額が出発点になりますが、実際の売却価格はそこからさらに下がることが多くあります。
その理由は次の見出しで解説します。
「350C」なら1㎡あたり35万円で、借地権割合は70%です。
路線価に面積をかけ、土地の形などに応じた補正をかけます。
自用地としての価額×借地権割合が、借地権の評価額になります。
実際の売却価格は、計算した額より低くなることが多くあります。
実際の売却価格は借地権割合の計算より低い
借地権価格の考え方の出発点は「更地価格×借地権割合」です。
ただ、借地権を実際に売ると、この計算より低い価格になることが多くあります。
買い手は土地を自由に使えるわけではありません。
地代を払い続け、売るにも建て替えるにも地主の承諾が要ることを見込んで、値段をつけます。
売却価格が低くなりやすい理由
賃借権の借地権を他人に譲るには、民法612条により地主の承諾が必要です。
承諾なく譲ると、借地契約の解除の理由になり得ます。
住宅用の借地は地上権より賃借権が多いので、多くの借地ではこの承諾が売却の前提になります。
第三者に売るときは、地主に払う譲渡承諾料(名義書換料)が借地権価格の10%前後かかるのが目安です。
その分を売り手と買い手のどちらが負担するかが、価格の交渉にも影響します。
買い手の資金面にも制約があります。
借地権付きの建物は住宅ローンを組みにくく、金融機関から地主の承諾書を求められることがあります。
そのため買い手が限られ、価格が下がりやすくなります。
建て替えや増改築、木造から堅固な建物への変更にも地主の承諾が要り、承諾が得られないときは借地借家法17条により裁判所の許可を求める手続きになります。
買い手はその手間も価格に織り込みます。
地主が譲渡を承諾しないときは、借地人は譲渡の前に、承諾に代わる許可を裁判所へ申し立てられます(借地借家法19条・借地非訟)。
裁判所は許可と引き換えに、承諾料に当たる財産上の給付を命じるのが通常です。
その額は借地権価格の10%前後が基準とされています。
申立てを受けた地主は、自分で借地権を買い取ると申し出ることもできます(同条3項)。
手続きの流れと費用は借地非訟の手続きと費用で解説しています。
売り方によっても負担は変わります。
譲渡承諾料は第三者に売る場合にかかり、地主に売る場合と底地と一緒に売る場合は原則かかりません。
承諾料の負担がない分、手元に残る額の見え方も変わるので、売り方ごとに比べてから進め方を決めてください。
譲渡承諾料の目安は譲渡承諾料と建替え承諾料の相場で解説しています。
地主への売却は借地権を地主に買い取ってもらう相場と交渉の進め方で解説しています。
計算ツールで目安を出す
当サイトの売却相場の計算ツールに所在地と土地の面積を入れると、国土交通省の不動産情報ライブラリの土地の取引事例から、価格の目安が出ます。目安は、地主に売る・第三者に売る・底地と一緒に売るの3つの売り方ごとに表示されるので、借地権割合の計算とあわせて使うと、売り方による差をつかみやすくなります。
 監修 加瀬 健史
借地は地主や借地契約の内容によって売れる金額が大きく変わります。まずはこの目安を手元に置いてどの売り方が合うかを一緒に整理しましょう。
ツールの数字は取引事例をもとにした目安で、建物の状態や借地契約の条件、地主との関係までは反映されません。実際に売るときの価格は、借地契約書の内容とあわせて個別に確かめてください。
地主がお寺の借地でも借地権割合の使い方は同じ
お寺や神社が地主の借地でも、借地権割合は路線価図や評価倍率表に載っている地域ごとの数字をそのまま使います。
借地権割合は国税局長が地域ごとに定めるもので、地主が宗教法人か個人かで変わるものではありません。
計算例と同じ手順で借地権の評価額を出せます。
賃借権の借地権を売るときに地主の承諾が要る点も、地主がお寺であっても変わりません。
地主である寺院が譲渡に応じてくれないときの進め方はお寺が借地売却を承諾しないときの対処法まとめで解説しています。
違いが出るのは、お寺の側の意思決定です。
宗教法人の事務は、規則に別の定めがなければ責任役員の過半数で決めます(宗教法人法19条)。
また、不動産を処分するときなどは、少なくとも1か月前に信者その他の利害関係人へ公告が必要です(同法23条)。
お寺が土地を手放す底地と一緒の売却や、資金を借り入れて借地権を買い取る話では、この公告の手続きが関わることがあります。
売却の日程は、お寺の手続きにかかる期間を見込んで組んでください。
借地権の売り方の全体像は借地権の売却方法で解説しています。
よくある質問
借地権割合が載っていない土地はどうしますか
路線価図に路線価が付いていない場所なら、倍率地域として評価倍率表の「借地権割合」欄を確かめてください。
どちらにも借地権割合が見当たらない場合は、借地権の取引慣行がない地域にあたる可能性があります。
財産評価基本通達27では、その地域の借地権は評価しないとされています。
扱いは土地ごとに違うので、税務署や税理士に個別に確かめてください。
借地権割合は毎年変わりますか
借地権割合は路線価図や評価倍率表に載っています。
路線価は毎年1月1日時点の価格として、毎年7月1日ごろに新しい年分が公開されます。
前の年と同じ割合かどうかは地域ごとに違うので、評価する時点に合った年分の路線価図で確かめてください。
借地権割合が高い地域ほど高く売れますか
借地権割合が高いほど、「更地価格×借地権割合」で出す計算上の借地権価格は高くなります。
ただ、実際の売却価格は計算より低くなることが多くあります。
買い手が地代の負担や地主の承諾が要ることを見込むためで、割合の高さがそのまま売却価格に結びつくわけではありません。
売り方ごとの目安は、計算ツールで確かめてください。
借地権割合はどこで調べられますか
国税庁の「財産評価基準書 路線価図・評価倍率表」で調べられます。路線価地域では路線価の数字の右隣のアルファベットが、倍率地域では評価倍率表の「借地権割合」欄が借地権割合を示します。
借地権割合と底地割合の関係はどうなりますか
底地の評価は、自用地としての価額に「1−借地権割合」をかけて計算します(財産評価基本通達25)。借地権割合がCの70%なら底地は自用地の30%で、借地権と底地で同じ土地の価値を分け合う形になります。
まとめ
借地権割合は、借地権の価値が土地の何割かを示す数字です。
路線価図の数字の後ろにあるA〜Gの記号(Aの90%からGの30%)か、倍率地域では評価倍率表の「借地権割合」欄で調べられます。
自用地としての価額に借地権割合をかけた額が借地権の評価額になりますが、実際の売却価格は地代の負担や地主の承諾を買い手が見込むため、この計算より低くなることが多くあります。
借地権のミカタでは、監修の株式会社グランクルー(宅地建物取引業 東京都知事免許(2)101165)が、借地権の売却の相談を無料で受け付けています。無料相談のページからお問い合わせいただけます。
ぜひ本記事の調べ方と計算例を参考に、相続した借地の借地権割合を路線価図で確かめてください。
借地のことは私が無料でご相談に乗ります
借地権の値段は地主の承諾の取り方で大きく変わります。売る前にまずは一度ご相談ください。
✔ 相談は無料 ✔ 借地権の取引100件以上 ✔ 弁護士・司法書士と連携
お電話でも 03-5860-8391
受付は平日9:00〜18:00です
参考にした資料
- 国税庁 No.4611 借地権の評価
- 国税庁 財産評価基本通達27
- 国税庁「路線価図の説明」「評価倍率表の説明」
- 国税庁「令和8年分の路線価等について」