借地権を地主に返還するには?返還の流れと受け取れるお金・費用
借地の家を相続して住む予定がない場合や、地代を払い続ける理由がなくなった場合は、土地を地主に返す方法を調べることになります。
期間の途中で借地権を返すには地主との合意(合意解約)が必要です。
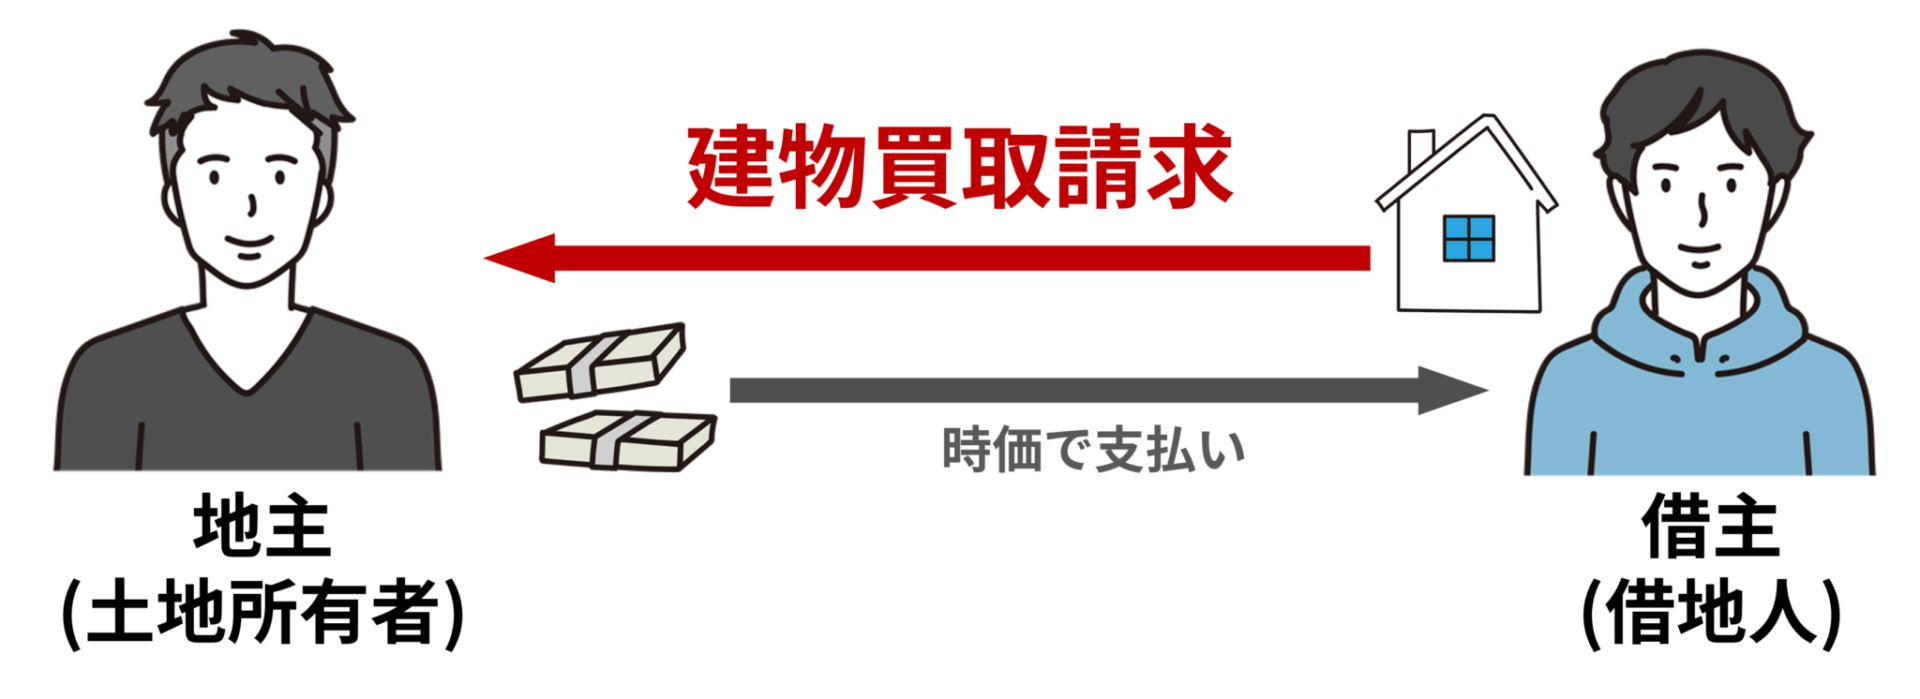
期間満了で更新しないときは、建物買取請求権(借地借家法13条)で建物を時価で買い取るよう地主に請求できます。
立退料などを受け取れば借地権の消滅の対価が譲渡所得になり、無償で返せば原則として譲渡所得は生じません。
本記事では、借地権を地主に返還する流れと受け取れるお金、かかる費用と税金、返すより売るほうがよい場合を解説します。
相談は無料です
地主から立ち退きや値上げを求められたら返事をする前にご相談ください
借地権の返還は地主との合意で決まる
借地権を地主に返還する方法は、借地契約の期間の途中か期間満了のときかで分かれます。
ただし、どちらでも返還の条件は地主との話し合いで決まります。
普通借地権の存続期間は30年以上で(借地借家法3条)、更新後は最初が20年、2回目以降が10年です(同4条)。
1992年7月31日以前に始まった借地契約には旧法(借地法)が適用され、更新後の期間は堅固な建物で30年、それ以外で20年と数え方が変わります。
借地契約書で、始まった時期と次の満了の時期を確かめてください。
1992年7月31日以前に始まった契約に適用されるルールは借地法(旧法借地権)とは?3つの特徴と存続期間を解説で解説しています。
期間の途中で返すとき
期間の途中で返すのは、地主と借地人が合意して借地契約を終わらせる合意解約にあたります。
借地人の都合だけでは終わらせられないため、地主が返還を受け入れるか、どんな条件なら受け入れるかを話し合うことになります。
土地が戻れば地主は自分で使ったり売ったりできるので、話し合いに応じてもらえることもあります。
一方で、建物の取り壊しやお金の条件で折り合わないこともあるため、決まった内容は書面に残して進めてください。
期間満了で返すとき
期間満了で借地契約を更新しない場合、借地人は建物買取請求権(借地借家法13条)を使い、地主に建物を時価で買い取るよう請求できます。
地主が建物を買い取る形になるので、取り壊して更地で返す必要はなくなり、取り壊しの負担がなくなるうえに建物の代金も受け取れます。
なお、地主の側から更新を断るには正当な理由(正当事由)が必要です(借地借家法6条、旧法でも借地法4条・6条で同じ考え方です)。
借地人から更新しないと決めた場合は、満了の時期と建物買取請求をするかどうかを早めに地主へ伝えておくと、話し合いを進めやすくなります。
借地権の返還で受け取れるお金
借地権の返還で地主から受け取るお金には、立退料などの名目で払われる借地権の対価と、建物買取請求による建物の代金があります。どちらも受け取らずに無償で返すこともあり、受け取るかどうかで税金の扱いが変わるので、条件を決める前に確かめてください。
借地権の対価を受け取れる場合
地主に借地権を返して立退料などを受け取った場合、そのうち借地権の消滅の対価にあたる部分は譲渡所得になります(所得税基本通達33-6)。
受け取る額は地主との話し合いで決まるので、事前に借地権価格の目安をつかんでおくと条件を判断しやすくなります。
借地権価格を考える出発点は「更地価格×借地権割合」で、相続税評価でも同じ考え方を使います(国税庁 No.4611)。
借地権割合は、国税庁が路線価図で地域ごとに定めています。
Aの90%からGの30%まで10%刻みの7段階で、たとえば「350C」とあれば、1㎡あたりの路線価が35万円で借地権割合は70%です。
路線価は公示価格の8割程度を目安に定められているので、路線価から出した額は実際の取引の水準とずれがあります。
また、実際の借地権の売却価格はこの計算より低くなることが多く、計算した額をそのまま返還の対価として求められるわけではありません。
無償で返す場合
立退料などを受け取らずに無償で返した場合は、売却代金がないため譲渡所得は生じません。
ただし法人税では、借地の返還時に通常は立退料などを受け取る慣行があるのに受け取らないと、原則として差額を贈与とする扱いになります(法人税基本通達13-1-14)。
無償返還の届出を出している場合や、建物が著しく古くなっているなどの理由がある場合は、無償での返還が認められます。
地主か借地人が法人(お寺の宗教法人を含む)なら、届出の有無を確かめ、税金の扱いを税務署や税理士に個別に確かめてください。
届出の仕組みは借地権の認定課税と無償返還の届出で解説しています。
地主に借地権を返すまでの流れ
地主に借地権を返す手続きは、返したいことを伝え、条件を決めて合意書を交わし、建物を取り壊して土地を引き渡す順で進みます。期間満了で建物買取請求権を使う場合は、最後の段階が取り壊しではなく建物の引き渡しに変わります。
地主に返したいことを伝える
地主に話を切り出す前に、借地契約書で満了の時期と地代の支払い状況を確かめ、建物の名義も確認してください。
借地の家を相続した場合、返還を話し合う当事者は借地権と建物を引き継いだ相続人です。
相続登記は2024年4月1日から義務になっていて、相続で取得したことを知った日から3年以内の申請が必要です。
正当な理由なく怠ると10万円以下の過料の対象になり、2024年4月より前の相続分は2027年3月31日が期限です。
遺産分割が終わらないうちは相続人申告登記で義務を果たせるので、名義が亡くなった人のままなら、返還の話と並行して手続きを進めてください。
地主には、返したい時期と建物を取り壊すつもりかどうかを伝え、返事を待つ間に借地権価格の目安を出しておくと、条件の話し合いに入りやすくなります。
返還の条件を決めて合意書を交わす
地主が返還を受け入れたら、条件を合意書にまとめて双方が署名します。
返還の合意書には、返還日、建物を取り壊すか残すか、受け取るお金の額と支払時期、未払い地代の精算、原状回復の範囲を書くことが多いです。
口頭の約束だけで進めると、取り壊したのに支払いが遅れるといった食い違いが後から出ることがあります。
取り壊しや引っ越しの時期と合わせて決める日付
更地で返すのが原則、残すなら地主との合意が必要
引き渡しの前に払うか後に払うかまで明記
返還日までの地代の扱い
建物のほかに撤去する物とその範囲
受け取るお金は額だけでなく、引き渡しの前に払うのか後に払うのかまで決めてください。原状回復の範囲も、建物以外に塀や庭木などをどこまで撤去するかを合意書の段階で決めておくと、引き渡しの場で話がこじれにくくなります。
建物を取り壊して土地を引き渡す
借地では、建物を取り壊して更地で返すのが原則です。
借主は借地契約が終わったとき、借りた後に附属させた物を収去する義務を負います(民法599条1項を622条で賃貸借に準用)。
また、借りた後に生じた損傷は、通常の損耗や経年変化を除いて原状に戻す義務を負います(民法621条)。
取り壊しの費用は建物の大きさや構造、立地で変わるので、解体業者から見積もりを取り、その額を見込んだうえで受け取るお金の条件を決めてください。
地主が建物を残すことに合意した場合や建物買取請求権を使う場合は、建物を地主に引き渡す形で返還が終わります。
費用の負担の考え方は借地の家の解体費用は誰が払うかで解説しています。
返還にかかる費用と税金
借地権の返還にかかる主な費用は、建物の取り壊し費用と、合意書の作成や確認を専門家に頼む場合の費用です。
どちらも建物の状態や依頼先で金額が変わるため、見積もりを取って個別に確かめてください。
建物買取請求権を使う場合や地主が建物を残すことに合意した場合は、取り壊し費用はかかりません。
立退料などのうち借地権の消滅の対価にあたる部分は譲渡所得になり、「売却価格−(取得費+譲渡費用)−特別控除」で求めます。
税率は、所有期間が売った年の1月1日時点で5年超なら20.315%、5年以下なら39.63%です(国税庁 No.3208・No.3211)。
どちらになるかで手元に残る額が大きく変わるので、借地権を取得した時期を確かめてください。
古くから持っていて取得費が分からないときは、売却価格の5%を取得費にできます(概算取得費・国税庁 No.3258)。
自宅として住んでいた家の借地権であれば、居住用財産の3,000万円特別控除を使える場合があります。
住まなくなった日から3年目の年の12月31日までに売ることなどが要件です(国税庁 No.3302)。
返還で受け取るお金にこの特例が当てはまるかは、税務署や税理士に個別に確かめてください。
計算の詳しい流れは借地権を売却したときの税金で解説しています。
借地権は返すより売るほうが手元に残る場合がある
借地権は地主に返すより、地主か第三者に売るほうが手元に残るお金が多くなる場合があります。
返還では受け取る額が地主との話し合いで決まり、取り壊しも借地人の負担になるのが原則です。
売却なら建物を残したまま買い手を探せるので、両方を比べてから決めてください。
地主に売る場合や底地と一緒に売る場合は、譲渡承諾料(名義書換料)は原則かかりません。
地主との交渉の進め方は借地権を地主に買い取ってもらう相場と交渉の進め方で解説しています。
第三者に売るには、賃借権の借地権では地主の承諾が必要です(民法612条)。
承諾なく譲ると借地契約の解除の理由になり得ます。
住宅用の借地は賃借権が多く、地上権であれば承諾なしで譲渡できるので、借地契約書で種類を確かめてください。
地主に払う譲渡承諾料は借地権価格の10%前後が目安で、承諾をもらうために払った名義書換料は譲渡費用にできます(国税庁 No.3255)。
地主が承諾しない場合は、譲渡の前に裁判所へ承諾に代わる許可を申し立てられます(借地借家法19条・借地非訟)。
裁判所は許可と引き換えに借地権価格の10%前後を基準とする給付を命じるのが通常で、申立てを受けた地主が自ら買い取ると申し出ることもできます(同条3項)。
不動産会社の仲介で売る場合は仲介手数料がかかり、売買価格が400万円を超えるときの上限は「売買価格×3%+6万円」に消費税を加えた額です。
買い手は地代の負担や地主の承諾が要ることを見込むので、実際の売却価格は「更地価格×借地権割合」より低くなることが多いです。
借地権付きの建物は住宅ローンを組みにくく、金融機関から地主の承諾書を求められることもあります。
売却の進め方は借地権の売却方法で解説しています。
地主がお寺の借地権を返還するとき
地主がお寺(宗教法人)の場合、宗教法人の事務は規則に別の定めがなければ責任役員の過半数で決めます(宗教法人法19条)。
住職と話がついても、返還の受け入れや支払う額はお寺の中で改めて決めることになる場合があります。
お寺が支払いのために借入(一時の借入を除く)をする場合や、戻った土地を売るなど不動産を処分する場合は、少なくとも1か月前に信者その他の利害関係人へ公告が必要です(宗教法人法23条)。
その分だけ返事や支払いまでに時間がかかることがあるので、返還日と支払時期は余裕を持って合意書に書いてください。
無償で返す場合に法人税基本通達13-1-14がどう当てはまるかも、個別に確かめてください。
宗教法人との借地契約で出てきやすい疑問は【地主がお寺の場合】借地権よくある質問10選で解説しています。
よくある質問
建物を残したまま返せますか
借地では建物を取り壊して更地で返すのが原則ですが、地主が合意すれば残したまま返すこともできます。
その場合は、建物を残すことを合意書に書いておいてください。
期間満了で更新されないときは、建物買取請求権(借地借家法13条)で地主に建物を時価で買い取るよう請求でき、取り壊す必要はなくなります。
返還の合意書は自分で作れますか
地主と借地人の当事者同士で作ることもできますが、返還日、建物を取り壊すか残すか、受け取るお金の額と支払時期、未払い地代の精算、原状回復の範囲は書き漏らさないようにしてください。受け取るお金は税金の扱いにも関わるので、文案ができたら弁護士や税理士に確認を頼むと、後からの食い違いを防ぎやすくなります。
借地権を返すときに地主からお金をもらえますか
期間の途中で返す場合、お金を受け取れるかどうかと額は地主との話し合いで決まります。
立退料などを受け取った場合、借地権の消滅の対価にあたる部分は譲渡所得になります(所得税基本通達33-6)。
期間満了で更新されないときは、建物買取請求権で建物を時価で買い取るよう請求できます。
期間の途中でも返せますか
期間の途中でも、地主と借地人が合意すれば借地契約を終わらせて返せます(合意解約)。地主の合意が前提になるので、返したい時期と建物の扱いを伝え、決まった条件を合意書にまとめてください。
返還したら税金はかかりますか
立退料などのうち借地権の消滅の対価にあたる部分は譲渡所得になります。
税率は、所有期間が売った年の1月1日時点で5年超なら20.315%、5年以下なら39.63%です。
無償で返した場合は売却代金がないため譲渡所得は生じませんが、当事者に法人(お寺の宗教法人を含む)がいるときは法人税基本通達13-1-14などの扱いが関わるので、無償返還の届出の有無とあわせて税理士に個別に確かめてください。
まとめ
借地権を期間の途中で返すには地主との合意が必要で、期間満了で更新しないときは建物買取請求権で建物を時価で買い取るよう請求できます。
立退料などを受け取れば借地権の消滅の対価が譲渡所得になり、無償なら譲渡所得は生じません。
ただし、取り壊し費用や税金を差し引くと、地主か第三者に売るほうが手元に残る場合もあります。
借地権のミカタでは、監修の株式会社グランクルー(宅地建物取引業 東京都知事免許(2)101165)が、借地権の売却や地主との調整の相談を無料で受け付けています。無料相談のページからお問い合わせいただけます。
ぜひ本記事の返還の流れと合意書の項目を参考に、地主との話し合いの準備を進めてください。
借地のことは私が無料でご相談に乗ります
参考にした資料
- e-Gov法令検索「借地借家法」(第13条)
- e-Gov法令検索「民法」(第599条・第622条)
- 国税庁 所得税基本通達33-6
- 国税庁 法人税基本通達13-1-14